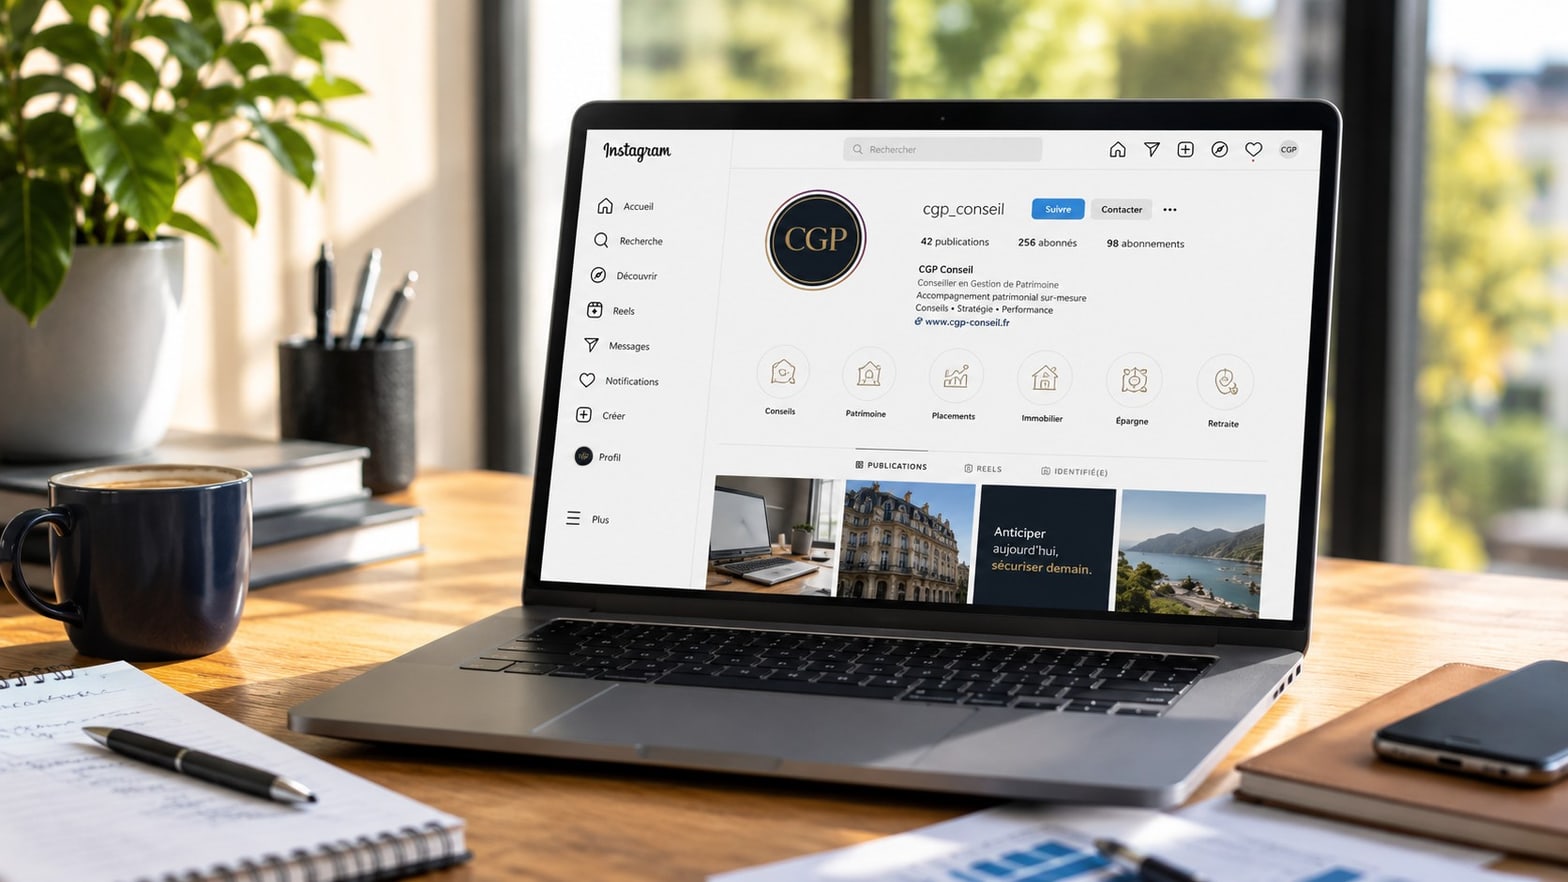
Prenons un conseiller en gestion de patrimoine qui résume sa situation en une phrase : « J’ai un beau profil LinkedIn, mais je n’ose rien publier. » Le réflexe est courant. Beaucoup de cabinets savent que les réseaux sociaux pourraient les aider à se faire connaître. Et pourtant ils restent bloqués par une crainte diffuse : dire un mot de travers sur un placement et se retrouver en faute vis-à-vis de l’AMF.
Cette prudence est saine. Elle devient un problème quand elle mène au silence complet, alors que la concurrence, elle, occupe le terrain. La réalité est plus nuancée : les réseaux sociaux sont ouverts aux CGP, à condition de comprendre où passe la ligne entre pédagogie et communication à caractère promotionnel encadrée.
Cet article pose ce cadre clairement : ce que vous pouvez publier, ce qui exige de la prudence et les erreurs les plus fréquentes. Il propose aussi une méthode concrète pour construire une présence utile sans jouer avec votre déontologie.
Vous préférez déléguer votre visibilité en ligne plutôt que gérer la conformité vous-même ? Découvrez l’accompagnement Regularis dédié aux conseillers en gestion de patrimoine.
Pourquoi les CGP hésitent encore à se lancer
Perception et réalité
La zone vraiment interdite est étroite, la zone d'autocensure beaucoup plus large
Les longueurs illustrent le principe, elles ne mesurent pas une proportion réelle.
Encadré ne veut pas dire interdit. La ligne passe par la promesse, l'exagération et la tromperie, pas par le fait de prendre la parole.
Le retard des cabinets de gestion de patrimoine sur les réseaux sociaux n’est pas un cliché. Il tient à une équation particulière : un métier de confiance, une clientèle exigeante, et un cadre réglementaire qui rend chaque prise de parole potentiellement scrutée.
Contrairement à un commerçant, le CGP ne parle pas d’un produit anodin. Dès qu’il évoque un placement, un rendement ou une stratégie fiscale, il entre sur un terrain surveillé. Cette responsabilité crée une inhibition réelle, souvent renforcée par une méconnaissance des règles applicables.
Un frein plus psychologique que réglementaire
Dans la plupart des échanges avec des professions réglementées, le vrai frein n’est presque jamais le budget ni le temps. C’est la peur de la faute. Les CGP surestiment largement l’étendue des interdictions et sous-estiment la marge de manœuvre que leur laisse le cadre.
Résultat : beaucoup s’auto-censurent bien au-delà de ce que la déontologie impose. Ils confondent « communication encadrée » et « communication interdite ». Or ce sont deux choses différentes. Le CGP a parfaitement le droit de publier, de partager son expertise, de commenter l’actualité patrimoniale. Ce qu’il ne peut pas faire, c’est promettre, exagérer ou tromper.
Un enjeu de visibilité qui ne disparaît pas
Pendant que certains hésitent, d’autres avancent. Des cabinets construisent une notoriété solide sur LinkedIn, quelques-uns explorent même des formats grand public. Le sujet de l’argent, longtemps tabou, intéresse aujourd’hui un public large qui cherche à comprendre.
Ce mouvement n’est pas un effet de mode. Il traduit une bascule durable : le bouche-à-oreille reste central, mais il ne suffit plus. Un CGP invisible en ligne s’appuie sur un seul canal d’acquisition. Un CGP présent en construit un second, complémentaire de son site internet et de ses mentions réglementaires.
Le cadre déontologique appliqué aux réseaux sociaux
Statuts cumulés, exigences communes
Une seule publication peut engager plusieurs statuts à la fois
Part des cabinets adhérents détenant chaque statut en 2024. Source : Baromètre 2025 de la CNCGP.
Clair, exact et non trompeur
Du post de trois lignes à la story, le format court n'allège en rien les obligations de fond. La règle est la même que pour une brochure ou une page de site.
Tout support, tout formatJanvier 2026 : la fiche AMF et ESMA destinée aux créateurs de contenu financier reprend ces lignes. Rémunération transparente, risques mis en avant, conseil et recommandation d'investissement bien distingués.
C’est le cœur du sujet, et la partie que la plupart des articles concurrents survolent. Publier sur un réseau social, pour un CGP, ce n’est pas communiquer dans le vide. Dès qu’un contenu touche à l’investissement, il relève des mêmes principes que toute communication à caractère promotionnel financière.
Cette exposition tient à une réalité du métier : le conseiller en gestion de patrimoine cumule presque toujours plusieurs habilitations. D’après le Baromètre 2025 de la CNCGP, 95 % des 2 439 cabinets adhérents détenaient en 2024 le statut d’intermédiaire en assurance. Et 84 % avaient au moins celui de conseiller en investissements financiers. Chaque statut porte ses propres obligations de communication. Une seule publication maladroite peut donc engager plusieurs de ces responsabilités à la fois.
Information claire, exacte et non trompeuse
C’est le principe fondateur. Pour un conseiller en investissements financiers, l’article L. 541-8-1, 8°, du code monétaire et financier impose des informations exactes, claires et non trompeuses, y compris dans les communications à caractère promotionnel. Ce n’est pas une règle propre aux réseaux sociaux : elle s’applique partout, y compris dans un post de trois lignes ou une story.
Concrètement, un CGP peut expliquer un mécanisme, vulgariser un dispositif, donner un avis argumenté. Il ne peut pas présenter un placement sous un jour qui masque ses inconvénients, ni laisser croire à une performance acquise. La pédagogie est encouragée. L’embellissement est proscrit.
Un point mérite d’être clair : le support ne change pas la règle. Un réseau social est un canal de communication comme un autre, soumis aux mêmes exigences qu’une brochure ou une page de site. Ce principe s’applique donc à une publication commerciale sur ces réseaux exactement comme sur un support classique. Le format court d’un post n’allège en rien les obligations de fond.
Le risque doit toujours accompagner le potentiel de gain
Un placement comporte presque toujours un risque de perte en capital. Cette réalité ne peut pas être noyée sous l’enthousiasme d’un post. Si vous mentionnez un potentiel de rendement, vous rappelez le risque associé. Ce n’est pas un détail juridique : c’est la condition d’une information équilibrée.
La formule à connaître par cœur : les performances passées ne préjugent pas des performances futures. Toute donnée chiffrée de performance doit être datée, contextualisée, et jamais présentée comme une promesse. Un chiffre isolé, sorti de son contexte, devient trompeur même s’il est exact.
Transparence sur la rémunération et les conflits d’intérêts
Un CGP rémunéré en partie par des commissions ne peut pas se présenter comme totalement indépendant si ce n’est pas le cas. Sur les réseaux, la tentation de simplifier son positionnement est forte. La loyauté de l’information prime toujours sur l’argument de vente.
Ce point rejoint une évolution récente qui concerne directement les CGP présents en ligne. Le 8 janvier 2026, l’AMF et l’Autorité européenne des marchés financiers (ESMA) ont publié une fiche destinée aux créateurs de contenu financier. Elle insiste sur trois points. La transparence sur toute rémunération d’abord. La mise en avant des risques et non des seuls avantages ensuite. Enfin, la différence entre conseil en investissement et recommandation d’investissement. Ces principes valent pour tout CGP qui publie sur un placement, même sans partenariat rémunéré.
Le cas de la recommandation d’investissement
Un point technique mérite l’attention. Donner publiquement son opinion sur le prix futur d’un titre coté peut constituer une recommandation d’investissement. La définition figure à l’article 3, paragraphe 1, point 35, du règlement (UE) n° 596/2014 sur les abus de marché, dit MAR. Le règlement délégué (UE) 2016/958 y attache des obligations propres : présentation objective, identité de l’auteur, mention des conflits d’intérêts. Pour un CGP, cela signifie qu’un post sur une action précise n’a pas le même statut qu’un contenu pédagogique général.
La prudence commande de rester sur le terrain de la pédagogie patrimoniale et d’éviter les prises de position sur des titres identifiés, sauf à maîtriser précisément le cadre applicable. En cas de doute sur une publication sensible, le bon réflexe reste de valider avec votre association professionnelle agréée.
Vous voulez savoir ce que votre statut vous autorise vraiment à publier ? Les règles varient selon vos habilitations. Un cadrage en amont évite bien des blocages. Voyez comment construire une visibilité conforme pour les professions encadrées.
Quel réseau social pour un conseiller en gestion de patrimoine
Choisir son terrain
Chaque plateforme parle à un moment différent de la vie patrimoniale
Toutes les plateformes ne se valent pas pour un CGP. Le choix ne dépend pas de la mode, mais de votre clientèle cible et du temps que vous pouvez réellement y consacrer. Mieux vaut un réseau bien tenu que quatre comptes fantômes.
LinkedIn, le socle naturel
Pour la grande majorité des cabinets, LinkedIn est le point de départ évident. C’est le réseau professionnel de référence, celui où se trouvent les dirigeants, cadres et entrepreneurs qui composent une part importante de la clientèle patrimoniale. Le ton y est sérieux, ce qui convient au métier.
LinkedIn permet de partager une analyse, de commenter une évolution fiscale, de montrer l’humain derrière le cabinet. Prenons un cabinet qui hésite à se lancer. Ses premiers clients issus du réseau viendront rarement de posts spectaculaires. Ils viendront plutôt de publications régulières et sobres, qui installent mois après mois une impression de sérieux.
Les autres plateformes, selon la cible
Facebook garde son intérêt pour une clientèle locale et une approche de proximité. Instagram et les formats vidéo courts touchent un public plus jeune, en phase de constitution de patrimoine, mais exigent un savoir-faire éditorial spécifique et un ton adapté. Quelques cabinets audacieux y percent, sans que ce soit un passage obligé.
Ce cas revient souvent : un conseiller veut « être partout » dès le départ. C’est la meilleure façon de s’épuiser et d’abandonner en trois mois. La bonne logique est inverse : un réseau maîtrisé, une cadence tenable, puis une extension seulement si les résultats le justifient.
- LinkedIn : clientèle professionnelle et patrimoniale, ton expert, socle recommandé pour démarrer.
- Facebook : ancrage local, proximité, clientèle installée.
- Instagram et vidéo courte : audience plus jeune, pédagogie visuelle, exige un vrai investissement éditorial.
Les erreurs qui exposent vraiment un cabinet
Anatomie d'un post
Quatre points de bascule sur une même publication, et la correction de chacun
Le point commun : ces maladresses viennent rarement d'une mauvaise intention, presque toujours d'une méconnaissance du cadre. Les repérer, c'est déjà les éviter.
Certaines maladresses reviennent régulièrement dans les questions qu’on reçoit. Elles ne relèvent pas toujours d’une mauvaise intention, mais d’une méconnaissance du cadre. Les identifier, c’est déjà les éviter.
La promesse de rendement déguisée
C’est l’erreur la plus fréquente et la plus risquée. Un post qui met en avant un « rendement de 8 % » sans contexte, sans date, sans mention du risque, franchit la ligne. Même formulé de bonne foi, il devient une communication trompeuse. Le chiffre séduit, mais il expose.
La correction est simple : contextualiser systématiquement, dater la performance, rappeler le risque de perte en capital. Un rendement présenté honnêtement reste un argument. Présenté brut, il devient un manquement.
La sollicitation personnalisée mal maîtrisée
Contacter directement des prospects en message privé pour leur proposer un service financier n’est pas anodin. Selon les cas, elle peut relever du démarchage bancaire ou financier, encadré par les articles L. 341-1 et suivants du code monétaire et financier. Prenons un CGP qui démarche massivement en messagerie LinkedIn, persuadé que le réseau « autorise tout ». La confusion entre networking et démarchage réglementé est un piège classique.
La nuance est importante : publier du contenu et laisser les prospects venir à vous relève de la communication. Aller les chercher un par un avec une proposition commerciale relève d’une autre logique, plus encadrée. En cas de doute, la CNCGP et votre association professionnelle sont les bons interlocuteurs.
Le contenu qui contredit le site du cabinet
Vos publications ne vivent pas isolément. Dès qu’un post renvoie vers votre site et ses produits, il prolonge la responsabilité de votre communication institutionnelle. Un discours enthousiaste sur les réseaux, mais un site prudent et conforme, crée une incohérence qui peut se retourner contre vous.
La règle est la cohérence. Le ton mesuré qui protège votre site doit irriguer aussi vos réseaux. Ce n’est pas deux communications séparées, c’est une seule voix sur plusieurs canaux, adossée aux règles applicables au site d’une profession réglementée.
La peur du commentaire négatif, souvent exagérée
Une crainte revient dans presque chaque première conversation : « et si quelqu’un me critique en public ». Elle bloque bien des cabinets avant même le premier post. Dans les faits, sur un contenu pédagogique et mesuré, les commentaires hostiles sont rares. Le public patrimonial est plutôt discret, et un ton posé attire peu la polémique.
Prenons un conseiller qui redoute tant les réactions qu’il reporte son lancement pendant deux ans. Sur un contenu pédagogique, ses premières publications suscitent surtout des questions sincères, auxquelles il peut répondre utilement. La peur est réelle, le risque faible. Un commentaire maladroit se gère par une réponse courtoise, pas par le silence.
Construire une présence utile, étape par étape
Cadence et méthode
Sur un an, la régularité laisse 52 traces. L'intensité n'en laisse qu'une
Semaine 1Semaine 52
Temps forts à anticiper : période fiscale, début d'année, échéances patrimoniales. Une réserve de sujets attendus par votre communauté.
Une fois le cadre compris, la mise en pratique est plus simple qu’il n’y paraît. Trois principes suffisent à démarrer sans risque et sans se noyer.
Définir une ligne éditoriale claire
Avant de publier, décidez de quoi vous parlez. Un CGP a mille sujets légitimes : transmission, retraite, fiscalité, immobilier patrimonial, actualité économique vulgarisée. Choisissez trois ou quatre thèmes récurrents qui correspondent à votre expertise et à votre clientèle cible.
Cette ligne éditoriale vous évite deux écueils : le silence par manque d’idées, et la publication opportuniste qui vous entraîne sur des terrains sensibles. Un fil conducteur clair rend la production plus facile et le positionnement plus lisible.
Tenir une cadence réaliste
La régularité bat l’intensité. Mieux vaut une publication de qualité par semaine, tenue sur un an, que dix posts en une semaine puis plus rien. Les algorithmes récompensent la constance, et votre audience aussi. Calez une fréquence que vous pourrez tenir même en période chargée.
Pensez votre calendrier autour des temps forts de votre métier : période fiscale, début d’année, échéances patrimoniales. Anticiper ces moments vous donne une réserve de sujets pertinents et attendus par votre communauté.
Documenter plutôt que vendre
Le contenu qui fonctionne le mieux n’est pas celui qui vend, c’est celui qui aide. Expliquez un mécanisme, décryptez une réforme, partagez une réflexion de terrain. Cette posture pédagogique construit votre autorité et, paradoxalement, convertit mieux qu’un discours commercial frontal.
Elle a un autre avantage : elle vous maintient naturellement du bon côté de la ligne déontologique. Un contenu qui informe et vulgarise prend beaucoup moins de risques qu’un contenu qui promeut un produit précis. La pédagogie est votre meilleure protection.
Quels formats publier concrètement
La théorie ne suffit pas quand on fixe la page blanche. Voici des formats qui fonctionnent pour un CGP et restent sereinement dans le cadre. Le décryptage d’une réforme fiscale, expliqué simplement, montre votre expertise sans vendre quoi que ce soit. La réponse à une question fréquente de client, du type « faut-il donner de son vivant ou attendre la succession », apporte une vraie utilité. Le retour d’expérience anonymisé, qui raconte une problématique patrimoniale typique et la logique de raisonnement, sans jamais nommer personne, humanise votre pratique.
Trois autres formats méritent d’être cités. Le commentaire d’actualité économique, mesuré et sans prédiction hasardeuse, vous positionne comme une voix posée. La présentation de votre méthode de travail, sans chiffre de performance ni promesse, rassure sur votre sérieux. Enfin, la vulgarisation d’un mécanisme comme le démembrement ou l’assurance-vie répond à une vraie demande de compréhension. À condition de rester général et de rappeler que chaque situation est particulière.
Prenons un cabinet qui débute sur LinkedIn : chaque brouillon se termine par une invitation à « profiter d’un rendement exceptionnel ». Il suffit de retirer cette accroche et de garder l’explication pédagogique. Les publications deviennent conformes, et souvent mieux reçues. Le public patrimonial se méfie des promesses et fait confiance à la clarté.
Faire relire ce qui touche à un produit
Une habitude simple protège durablement : dès qu’une publication mentionne un placement précis, un rendement ou un dispositif chiffré, faites-la relire avant de poster. Un regard extérieur repère les formulations qui glissent vers la promesse, celles qui oublient le risque, celles qui pourraient être lues comme un conseil personnalisé.
Cette relecture ne doit pas être un frein qui vous paralyse. C’est un réflexe, pas une procédure lourde. Pour les contenus purement pédagogiques et généraux, elle n’est pas nécessaire. Elle se concentre sur les publications sensibles, celles qui touchent aux produits et aux performances. En cas de doute persistant, votre association professionnelle agréée reste l’interlocuteur qui tranche.
Les réseaux sociaux, un canal parmi d’autres
Actif emprunté, actif possédé
Tous les canaux convergent vers le seul actif qui vous appartient vraiment
Un dernier point de cadrage. Les réseaux sociaux sont un excellent canal de notoriété, mais ils reposent sur des plateformes que vous ne contrôlez pas. Un changement d’algorithme, une suspension de compte, et votre audience s’évapore. C’est un actif, mais un actif emprunté.
C’est pourquoi une présence sociale prend tout son sens quand elle s’articule avec un actif que vous possédez vraiment : votre site internet et son référencement. Le contenu social attire l’attention, le site convertit et rassure. Le SEO, lui, capte une demande qui existe déjà sur Google, sans dépendre d’une plateforme tierce. Un autre levier reste ouvert aux CGP, contrairement à certaines professions de santé : la publicité payante sur Google. Elle obéit aux mêmes conditions de prudence, et vient compléter le dispositif quand la stratégie le justifie.
Prenons un cabinet qui hésite entre « tout miser sur LinkedIn » et « refaire son site ». La réponse tient en une image : les réseaux amènent des visiteurs, le site les transforme en clients. Les opposer n’a pas de sens, les combiner en a beaucoup. La visibilité durable se construit sur plusieurs canaux qui se renforcent, pas sur un seul.
Occuper le terrain sans jamais franchir la ligne
La présence des CGP sur les réseaux sociaux n’est pas une question de « oui ou non », mais de « comment ». Le cadre existe, il est connaissable, et il laisse bien plus de marge que la plupart des cabinets ne l’imaginent. La vraie faute, aujourd’hui, n’est pas de publier avec prudence : c’est de rester invisible par peur d’une règle mal comprise.
Retenez l’essentiel. Vous pouvez publier, expliquer, partager votre expertise. Vous devez rester clair, exact et mesuré, rappeler le risque, ne jamais promettre. Et surtout, vous n’êtes pas seul face à ces arbitrages : votre association professionnelle et la Chambre Nationale des Conseils en Gestion de Patrimoine vous donnent les repères. Une présence sociale bien construite, adossée à un site solide, devient un vrai levier de développement, sans jamais mettre en jeu votre conformité.
Pas oui ou non, mais comment
Une liberté réelle, tenue en équilibre par quelques exigences simples
de publications constantes, souvent, avant les premiers contacts sérieux.
Chaque cabinet a ses statuts, sa clientèle et ses contraintes propres. Un avis personnalisé sur la communication du vôtre, sans engagement.
Parlons de votre projetNote : les règles déontologiques de communication varient selon la profession et évoluent régulièrement. Vérifiez toujours auprès de votre chambre ou de votre association professionnelle agréée avant toute décision, et aucun résultat de référencement ne peut être garanti.
Sources
- AMF et ESMA , conseils pour une promotion responsable sur les réseaux sociaux
- AMF , recommandations d’investissement sur les réseaux sociaux
- AMF , exercer une activité de conseiller en investissements financiers
- Sénat , loi encadrant l’influence commerciale sur les réseaux sociaux
- ARPP , certificat de l’influence responsable dans le domaine financier
- La finance pour tous , finfluenceurs et promotion responsable
- Chambre Nationale des Conseils en Gestion de Patrimoine , déontologie et bonne conduite
- CNCGP , Baromètre 2025, statuts des cabinets adhérents en 2024
- AMF , informations exactes, claires et non trompeuses, article L. 541-8-1 du code monétaire et financier
- ESMA , recommandations d’investissement sur les réseaux sociaux, règlement MAR et règlement délégué 2016/958
- Funds Magazine , les CGP et les réseaux sociaux